Die Digitalisierung verändert insbesondere Rechnungsstellung, Belegablage und Zahlungsüberwachung in Unternehmen. Besonders deutlich zeigt sich dieser Wandel bei der Rechnungsstellung. Word- und Excel-Vorlagen waren über viele Jahre eine einfache und kostengünstige Lösung für die Rechnungserstellung. Hinzu kommt die verpflichtende Einführung der elektronischen Rechnung im deutschen B2B-Geschäftsverkehr. Für Selbstständige und kleine Unternehmen stellt sich daher die Frage, ob klassische Vorlagen weiterhin ausreichen oder eine digitale Rechnungslösung sinnvoll ist.
Word und Excel: Bewährte Lösungen mit klaren Grenzen
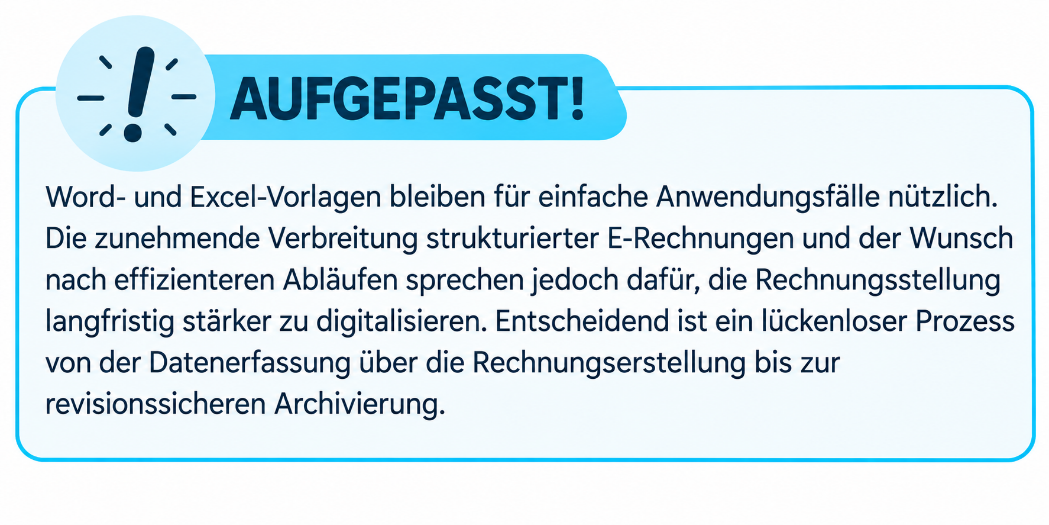
Für viele kleinere Betriebe beginnt die Rechnungsstellung mit einer selbst erstellten Vorlage. In Word lassen sich Rechnungen individuell gestalten, während Excel zusätzliche Funktionen wie automatische Berechnungen und einfache Tabellen bietet. Bei wenigen Rechnungen im Monat sind diese Programme häufig ausreichend.
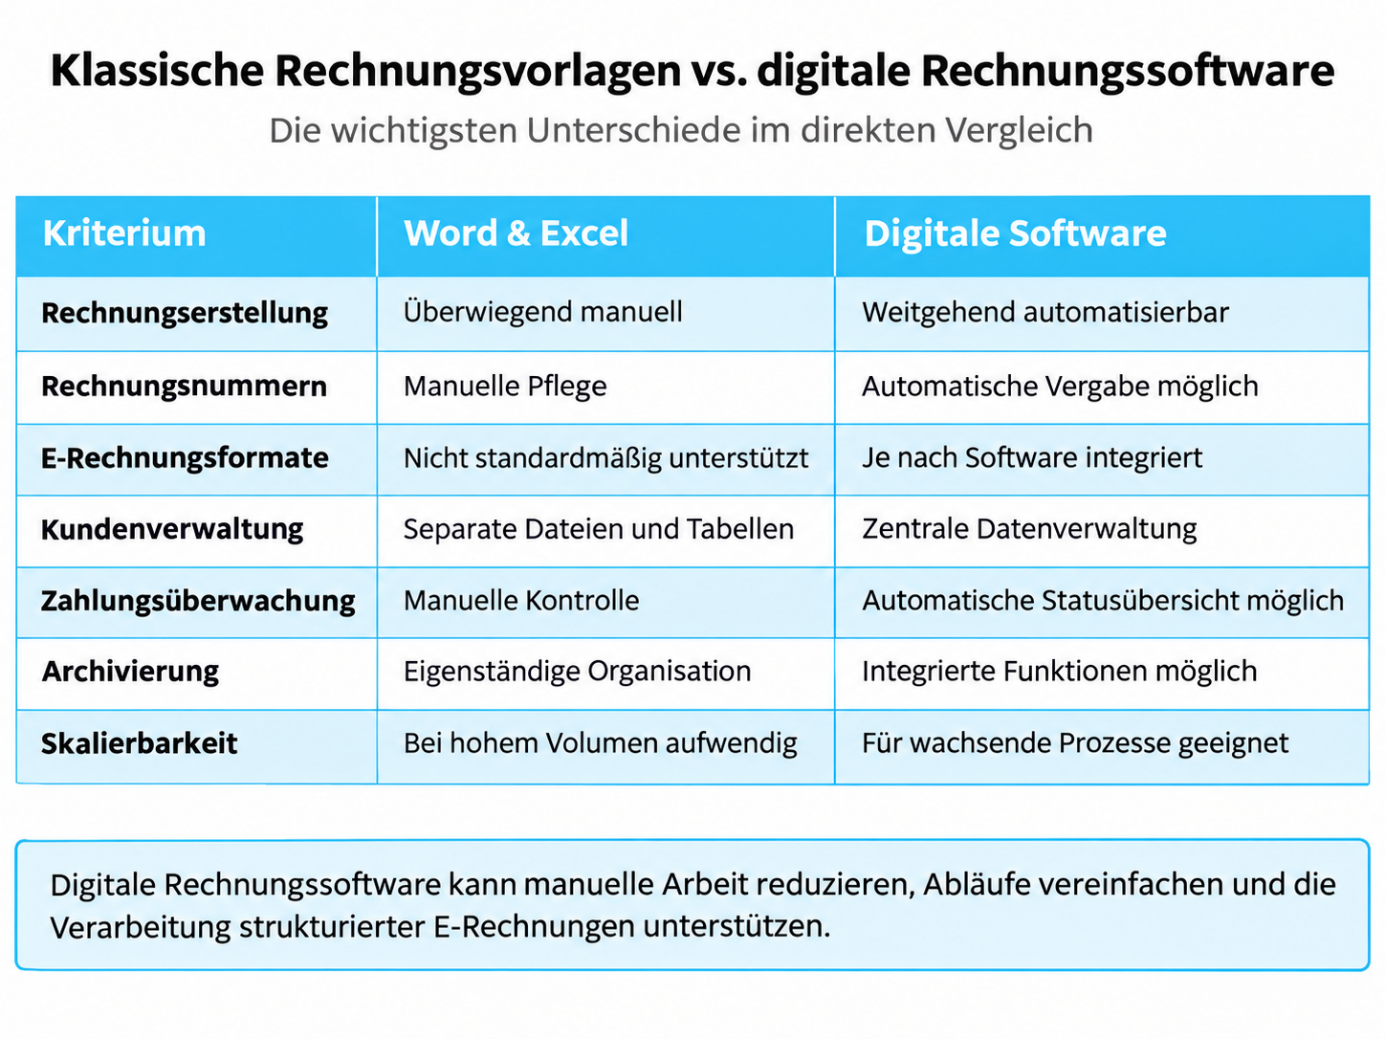
Mit wachsendem Geschäftsvolumen zeigen sich jedoch die Grenzen dieser Arbeitsweise. Rechnungsnummern müssen häufig manuell gepflegt, Kundendaten wiederholt eingetragen und Dokumente einzeln gespeichert werden. Dadurch steigt das Risiko von Eingabefehlern, doppelten Rechnungsnummern und fehlenden gesetzlich vorgeschriebenen Angaben. Offene Forderungen lassen sich ohne zentrale Übersicht nur schwer nachverfolgen. Ohne zentrale Übersicht müssen Unternehmen selbst kontrollieren, welche Rechnungen bereits bezahlt wurden und bei welchen Kunden Zahlungserinnerungen erforderlich sind.
Eine klassische Vorlage kann dennoch für den Einstieg hilfreich sein. Wer sich zunächst mit dem Aufbau einer Rechnung und den gesetzlichen Pflichtangaben beschäftigen möchte, findet beispielsweise bei Lexware eine kostenlose Vorlage für Rechnungen. Mit steigenden Anforderungen lohnt es sich allerdings, den gesamten Rechnungsprozess zu betrachten.
E-Rechnung und gesetzliche Anforderungen verändern die Praxis
Ein wesentlicher Treiber der Digitalisierung ist die Einführung der verpflichtenden elektronischen Rechnung im inländischen B2B-Geschäftsverkehr. Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen im B2B-Geschäftsverkehr empfangen können. Für die Ausstellung gelten Übergangsfristen: Bis Ende 2026 dürfen grundsätzlich weiterhin sonstige Rechnungen ausgestellt werden; bei einem Vorjahresumsatz von höchstens 800.000 Euro gilt die Frist bis Ende 2027.
Entscheidend ist dabei die Unterscheidung zwischen einer einfachen digitalen Rechnung und einer strukturierten E-Rechnung. Eine als PDF gespeicherte Word-Rechnung lässt sich zwar elektronisch versenden, ist aber nicht automatisch eine E-Rechnung im rechtlichen Sinne. Eine E-Rechnung muss in einem strukturierten, maschinenlesbaren Format vorliegen. In Deutschland spielen insbesondere die Formate X-Rechnung und ZUGFeRD eine wichtige Rolle. X-Rechnung basiert auf strukturierten XML-Daten. ZUGFeRD verbindet eine lesbare PDF-Darstellung mit einem eingebetteten strukturierten Datensatz.
Von der Rechnungserstellung zum automatisierten Prozess
Digitale Rechnungssoftware bietet mehr als die reine Erstellung von Dokumenten. Sie kann verschiedene kaufmännische Aufgaben miteinander verbinden und dadurch den Verwaltungsaufwand reduzieren. Kundendaten lassen sich zentral hinterlegen, wiederkehrende Rechnungen vorbereiten und Zahlungseingänge leichter überwachen. Relevante Rechnungsdaten lassen sich über Schnittstellen direkt an die Buchhaltung weitergeben.
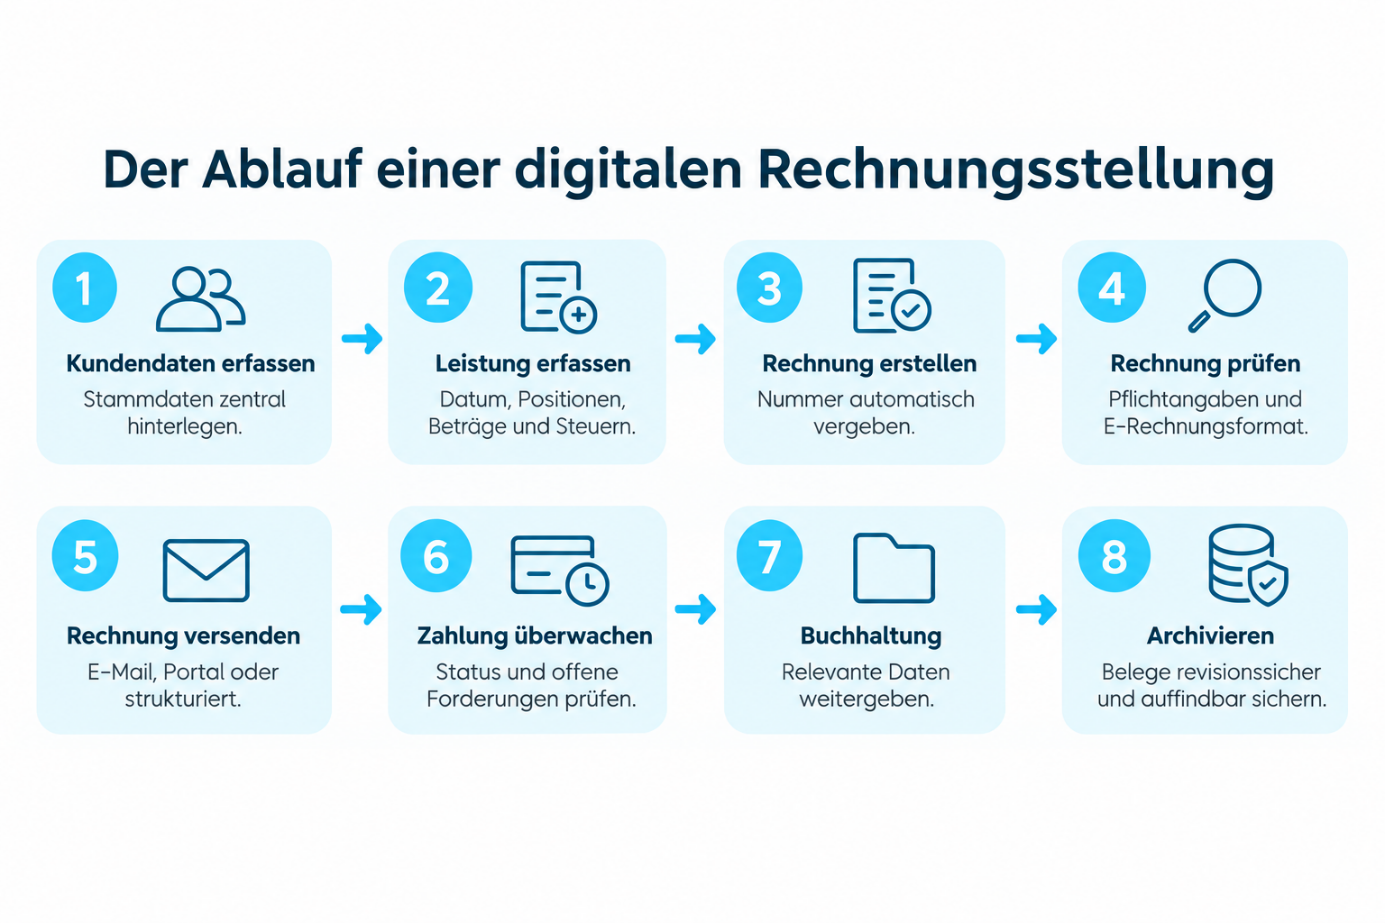
Besonders bei regelmäßig wiederkehrenden Geschäftsvorgängen können solche Funktionen Zeit sparen. Gleichzeitig verbessert eine zentrale Dokumentation die Nachvollziehbarkeit einzelner Rechnungen.
Auch die Archivierung spielt eine wichtige Rolle. Unternehmen müssen Rechnungsunterlagen gemäß den steuerrechtlichen Aufbewahrungsfristen sichern. Seit 2025 beträgt die steuerrechtliche Aufbewahrungsfrist für Rechnungen acht Jahre. Bei E-Rechnungen ist insbesondere der strukturierte Datenteil im ursprünglichen Format aufzubewahren. Eine einfache Dateiablage genügt nicht, wenn sie die Unveränderbarkeit und Auffindbarkeit der Belege nicht sicherstellt.
Wann lohnt sich der Wechsel zu einer digitalen Lösung?
Ob sich die Einführung einer Rechnungssoftware lohnt, hängt insbesondere vom Rechnungsvolumen, der Kundenstruktur und den internen Arbeitsabläufen ab. Wer nur gelegentlich Rechnungen erstellt und überwiegend an Privatpersonen abrechnet, kann mit einer sorgfältig gepflegten Vorlage weiterhin arbeiten.
Anders sieht es bei Unternehmen mit vielen Geschäftskunden, wiederkehrenden Leistungen oder wachsendem Verwaltungsaufwand aus. Hier kann eine automatisierte Rechnungsstellung Fehler reduzieren und Zeit für andere Aufgaben freisetzen.
Für die Einführung empfiehlt sich eine schrittweise Vorgehensweise. Zunächst sollten bestehende Rechnungsprozesse analysiert und wiederkehrende Schwierigkeiten identifiziert werden. Anschließend lässt sich prüfen, welche Funktionen tatsächlich benötigt werden und ob eine geeignete Software die gesetzlichen Anforderungen erfüllt.